インタビュー
関西学院大学 濵村純平氏
管理可能性原則と主観的業績評価を上手に組み合わせよう
読了時間:7分


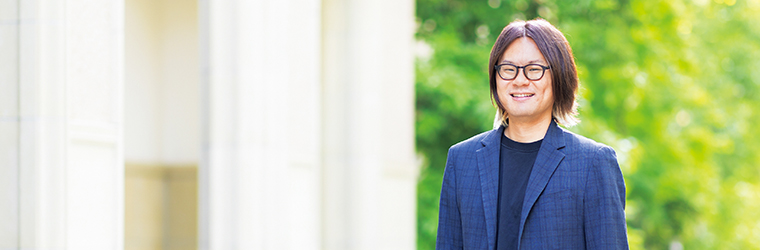
評価や報酬について考える際、実は「管理会計」研究が参考になる。業績評価は、管理会計の重要テーマの1つでもあるからだ。そこで、管理会計の研究者で、著書『評価と報酬の経営学』(光文社新書)が話題となっている濵村純平氏に「高い意欲を保つ業績評価」について語ってもらった。
- 目次
- 管理会計と業績評価
- 業績評価には2つの大事な機能がある
- 評価の基本は管理可能性原則や影響可能性を考慮すること
- 「相対的業績評価」を使えば個々の頑張りを正当評価できる
- 日本的な主観的業績評価がポジティブに働くケースもある
管理会計と業績評価
管理会計は、人事の皆さんには馴染みが薄いと思いますが、実際には十分に関係があります。
会計は、財務会計と管理会計に大きく分かれます。財務会計は企業外の人たちが利用する情報を扱う領域で、管理会計は企業内の人たちが利用する情報を扱う領域です。例えば、財務諸表は社外に開示されますから、主に財務会計が扱います。
対して管理会計は予実管理、原価管理、経営分析など幅広いのが特徴です。会計数値だけでなく、品質、顧客満足度、教育訓練回数などの数値を扱うことも多く、経済学や心理学などともつながりがあります。私はそのなかで人事と関係が深い「業績評価」を研究しています。
業績評価には2つの大事な機能がある
企業から見ると、業績評価には2つの大事な機能があります。1つは「従業員などの動きをコントロールする機能」です。例えば、メーカーが新製品の販売に力を入れようと思ったら、営業職などの評価軸を一時的に変更し、新製品の営業成績の評価比重を高めればよいでしょう。企業はこのように戦略と評価を上手に紐づけ、何を重視して行動すべきかを伝えることで従業員を望ましい方向に動機づけることができます。
もう1つは、「従業員の能力を測定する機能」です。例えば、新任の部課長は部下たちの評価を見るだけで、一人ひとりの能力をおおざっぱに把握できるはずです。当然ながら、評価は昇進や異動などを考える際に必要な情報でもあります。
この2つとは別に、業績評価には「従業員のモチベーションを保つ機能」もあります。正直にいって、業績評価にはやる気のない従業員の意欲を高めるような機能はありませんが、業績評価を通じて、意欲の高い従業員のモチベーションを維持することなら十分に可能です。
評価の基本は管理可能性原則や影響可能性を考慮すること
では、私たちはどのようにしたら業績評価を上手に実行できるのでしょうか。既存研究から分かっている基本的なポイントを紹介します。
1つ目に、「管理可能性原則」というものがあります。これは「本人が管理できる数字だけで評価しなくてはならない」という原則です。
営業職は、売上高やクレーム件数などで評価されてしかるべきです。しかし、人事職が売上高やクレーム件数などで評価されるのはおかしいでしょう。なぜなら、営業職は売上高やクレーム件数を自分で管理できるけれど、人事職は管理できないからです。これが管理可能性原則です。私に言われるまでもなく、人事の皆さんもすでにこの原則の大事さを理解しているはずです。
一方で、2つ目に「影響可能性」を考慮することも大切です。影響可能性とは、「本人は管理できないが、影響を与える可能性がある指標」のことです。例えば、営業職は品質を自身では管理できませんが、組織によっては営業職が品質に影響力をもつケースがあります。その場合、営業職の評価指標に品質を加えてもよいかもしれません。
3つ目に、業績評価の「感応度」を踏まえる必要があります。感応度とは、その指標が個人の努力に対して敏感に反応するかどうかの度合いを指します。上の例の続きをお話しすると、営業職の評価指標で品質について加味するかどうかを決める際には、感応度を考慮すべきです。なぜなら、営業職が顧客の声などをフィードバックして品質に一定の影響を与えられる環境がある(感応度が高い)場合には評価指標として十分に機能する可能性がありますが、営業職がどう頑張っても品質に影響を与えられない(感応度が低い)場合は、指標として役に立たないと考えられるからです。感応度が低ければ、その指標で評価するのは適切でない可能性があるのです。
4つ目に、評価の際には「偶然の排除」を行う工夫が大切です。例えば、営業職の成績を業界全体の売上高で割ると、業界全体の売上の好不調という偶然の影響を取り除いて、個人の実力をより的確に評価できるようになります。管理会計ではこのように数字を使って、評価から偶然を排除する工夫をすることがよくあります。
「相対的業績評価」を使えば個々の頑張りを正当評価できる
以上を踏まえた上で、「相対的業績評価」という実践的な手法を紹介します。
企業では、従業員がチームで動くケースがほとんどでしょう。しかしその際、一人ひとりを的確に評価するのは簡単ではありません。例えば、チームの誰かがサボったとき、それを見分けて正当に評価に反映するのは手間がかかります。だからといって全員を同じ評価にすると、他のメンバーは「サボったメンバーも評価が同じなのはおかしい」と不満を抱くに決まっています。大半の組織がこうしたジレンマを抱えているはずです。
このとき、一人ひとりの頑張りを推測し、より正当に評価しようとするのが、相対的業績評価です。具体的には、チーム成果のうち、個人に切り分けられる部分だけを切り分け、その部分をメンバー間で比較することで、個別の頑張りを推測して評価に差をつけるのです。この手法を上手に使えば、社員のサボりを抑制することも可能です。
日本的な主観的業績評価がポジティブに働くケースもある
このように説明すると、どの企業も業績評価を理路整然と行っているように見えるかもしれませんが、実際は違います。日本企業では、多くの上司が部下を主観的に評価する「主観的業績評価」をしています。主観的業績評価は基準が分かりにくく、えこひいきや中心化バイアスなどの問題もはらんでおり、不満の種になりやすい手法です。
しかし実は、主観的業績評価は悪いことばかりではないことも分かっています。上司と部下の間に信頼関係があり、部下が「良くしてくれる上司に報いたい」、上司が「頑張ってくれる部下に報いたい」とお互いに思っている職場(互恵性が働いている職場)では、主観的業績評価はポジティブに働くケースがあります。つまり、部下が上司のために頑張り、上司はその頑張りに主観的な高評価で報いる好循環が生まれるのです。
またこの種の職場では、部下が上司に情報を正直に申告し、結果的に上司が正確に判断しやすくなる傾向もあります。例えば、ある営業職メンバーが、大雨の日に目標訪問件数を達成できなかったとします。その際、互恵性が働いている職場では、上司に「大雨で目標件数を達成できませんでした」と正直に申告しやすいのです。その結果、上司は他のメンバーに対しても大雨の影響を考慮した、より正確な評価が可能になります。
業績評価の基本は、やはり管理可能性原則にありますが、それだけではなかなかうまくいかないのも真実です。私がお薦めしたいのは、「管理可能性原則と主観的業績評価を上手に組み合わせる手法」です。ただし、その手法には上司・部下の信頼関係が欠かせません。部下から高い信頼を得ている上司が、管理可能な評価指標と主観的評価をうまく使い分け、時に相対的業績評価なども駆使しながら、そのつど部下に的確なフィードバックをすることができれば、業績評価を通して部下のモチベーションを維持できるはずです。
【text:米川青馬 photo:角田貴美】
※本稿は、弊社機関誌 RMS Message vol.83 特集1「モチベーションを支える評価・報酬のあり方」より抜粋・一部修正したものです。
本特集の関連記事や、RMS Messageのバックナンバーはこちら。
※記事の内容および所属等は取材時点のものとなります。
PROFILE
濵村純平(はまむらじゅんぺい)
関西学院大学 商学部 教授
2017年神戸大学大学院経営学研究科修了。博士(経営学)。桃山学院大学経営学部准教授、関西学院大学商学部准教授などを経て、2025 年より現職。『評価と報酬の経営学』(単著・光文社新書)、『レクチャー原価計算論』(単著・中央経済社)をはじめ著書多数。
おすすめコラム
Column
関連する
無料セミナー・イベント
Seminer&Event
サービスを
ご検討中のお客様へ
- サービス資料・お役立ち資料
- メールマガジンのご登録をいただくことで、人事ご担当者さまにとって役立つ資料を無料でダウンロードいただけます。
- お問い合わせ
- 貴社の課題を気軽にご相談ください。最適なソリューションをご提案いたします。
- 無料セミナー・イベント
- 人事領域のプロが最新テーマ・情報をお伝えします。質疑応答では、皆さまの課題推進に向けた疑問にもお答えします。
- 無料動画セミナー
- さまざまなテーマの無料動画セミナーがお好きなタイミングで全てご視聴いただけます。